Insolvenzsicherung: Pflichten bei Zeitwertkonten
Eintrag · Altersvorsorge
Kurz erklärt
Wertguthaben gegen Insolvenz sichern: Welche Pflichten § 7e SGB IV Arbeitgebern auferlegt, welche Modelle zulässig sind und was passiert, wenn die Sicherung fehlt.
Ein Mitarbeiter spart über acht Jahre Überstunden und Gehaltsanteile an, um zwei Jahre früher in den Ruhestand zu gehen. Dann meldet das Unternehmen Insolvenz an. Ob sein Guthaben in diesem Moment noch existiert, hängt allein davon ab, ob der Arbeitgeber die gesetzliche Insolvenzsicherung umgesetzt hat. Wurde sie versäumt, fällt das Wertguthaben in die Insolvenzmasse und der Beschäftigte sieht in der Regel eine Quote von wenigen Prozent.
Worum es bei der Insolvenzsicherung geht
Zeitwertkonten funktionieren nach einem einfachen Prinzip: Arbeitnehmer verzichten heute auf einen Teil ihres Arbeitsentgelts, auf Urlaubstage oder auf Überstunden. Aus diesen Einzahlungen entsteht ein Wertguthaben. Später wird das Wertguthaben in einer Freistellungsphase ausgezahlt, etwa für ein Sabbatical, für Pflegezeit oder für den vorgezogenen Ruhestand. Während dieser Zeit besteht die Beschäftigung rechtlich fort.
Das Problem: Zwischen den ersten Einzahlungen und der Auszahlung liegen oft zehn oder zwanzig Jahre. In dieser Zeit gehört das Geld rechtlich weiter dem Unternehmen. Ohne Insolvenzschutz wäre das Wertguthaben im Fall der Insolvenz des Arbeitgebers schlicht verloren.
Genau deshalb ist der Insolvenzschutz seit dem 1. Januar 2009 gesetzlich vorgeschrieben: Arbeitgeber müssen das Wertguthaben ihrer Mitarbeiter gegen die eigene Insolvenz sichern. Die Rechtsgrundlage steht in § 7e SGB IV. Anbieter wie Audalis haben sich auf die praktische Umsetzung der Insolvenzsicherung spezialisiert und übernehmen Treuhandverwaltung sowie die laufende Dokumentation.
Voraussetzungen: Wann die Pflicht zum Insolvenzschutz greift
Nicht jedes Wertguthaben muss abgesichert werden. Die Verpflichtung entsteht erst, wenn zwei Voraussetzungen zusammenkommen.
Erstens muss eine Vereinbarung über Wertguthaben nach § 7b SGB IV vorliegen, also ein echtes Zeitwertkonto mit späterer Freistellung. Eine solche Vereinbarung zwischen Arbeitgeber und Beschäftigten entsteht nicht nebenbei, sondern wird ausdrücklich geschlossen, häufig auf Grundlage von Tarifverträgen oder Betriebsvereinbarungen. Gleitzeitkonten, Jahresarbeitszeitkonten und der normale Überstundenausgleich fallen nicht darunter.
Zweitens muss das Wertguthaben eine Schwelle überschreiten. Die Sicherungspflicht greift, wenn das Wertguthaben einschließlich des Gesamtsozialversicherungsbeitrags den Betrag der monatlichen Bezugsgröße nach § 18 SGB IV übersteigt und die Vereinbarung länger als 27 Kalendermonate nach der ersten Gutschrift fortbesteht.
Die Bezugsgröße wird jedes Jahr angepasst und gilt seit 2025 bundeseinheitlich. 2026 liegt sie bei 3.955 Euro monatlich. Ein Wertguthaben von 10.000 Euro ist damit in jedem Fall sicherungspflichtig.
Wichtig für die Praxis: Die Pflicht trifft alle Arbeitgeber, unabhängig von der Unternehmensgröße. Es gibt keine Ausnahme für Kleinbetriebe. Lediglich Geschäftsführer, die als Organ nicht sozialversicherungspflichtig beschäftigt sind, bleiben außen vor.
Welche Modelle der Insolvenzschutz zulässt
Das Gesetz schreibt kein bestimmtes Verfahren vor, nennt aber Anforderungen. Das Wertguthaben muss einem Dritten so übertragen werden, dass es dem Zugriff der Gläubiger entzogen ist und die Erfüllung der Ansprüche gesichert bleibt.
| Modell | Funktionsweise | Verbreitung |
|---|---|---|
| Doppelseitige Treuhand | Guthaben geht auf einen Treuhänder über, der es für die Beschäftigten verwaltet | Standardlösung |
| Versicherungsmodell | Rückdeckungsversicherung mit unwiderruflichem Bezugsrecht der Arbeitnehmer | häufig in Kombination |
| Verpfändungsmodell | Vermögenswerte werden an die Beschäftigten verpfändet, kündigungsgeschützt | seltener |
| Bankbürgschaft | Kreditinstitut garantiert die Auszahlung | kostenintensiv |
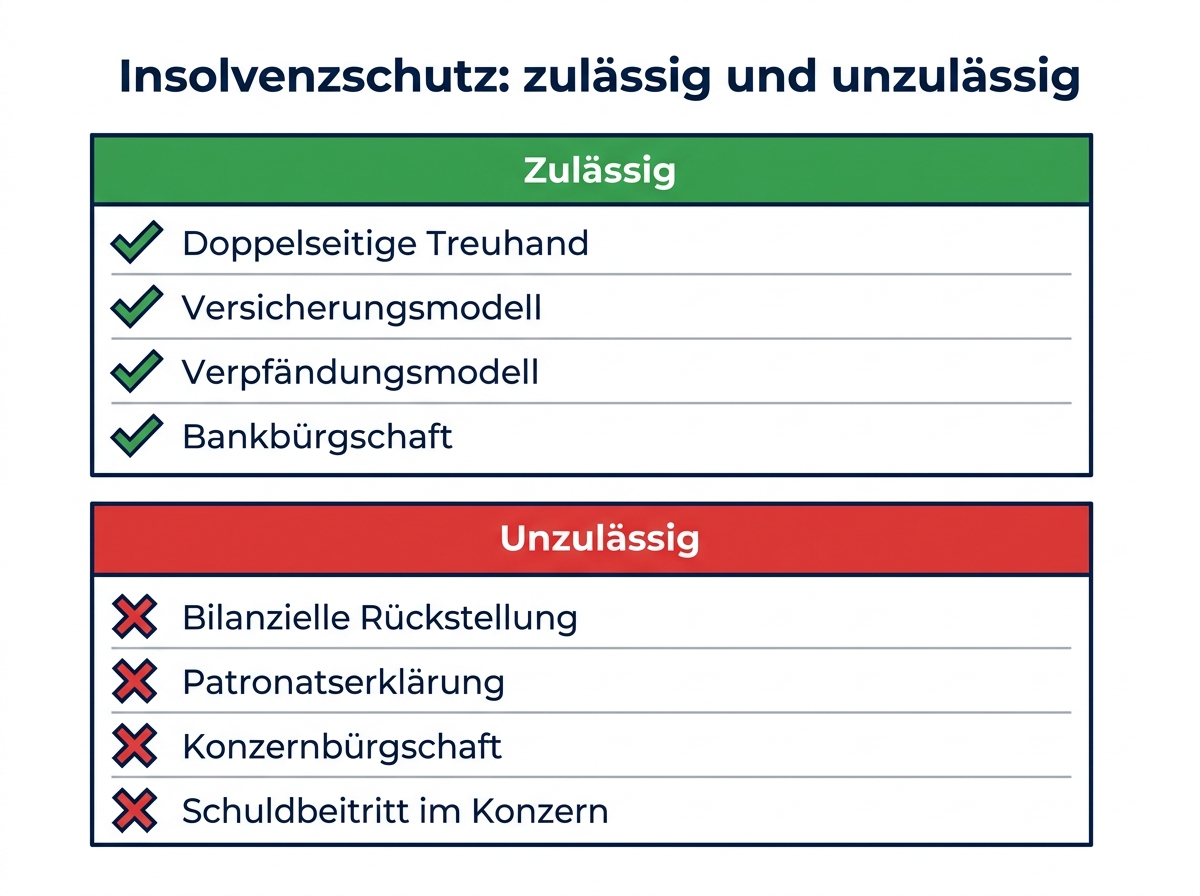
Die doppelseitige Treuhand ist der Regelfall. Dabei schließt der Arbeitgeber einen Vertrag mit einem Treuhänder, meist einem spezialisierten Verein oder einer Treuhandgesellschaft. Das Konstrukt besteht aus zwei Teilen: Im Verwaltungstreuhandverhältnis verwaltet der Treuhänder das Vermögen für den Arbeitgeber, im Sicherungstreuhandverhältnis hält er es zugunsten der Beschäftigten. Tritt die Insolvenz des Arbeitgebers ein, greift der Sicherungsfall und das Wertguthaben steht den Arbeitnehmern unmittelbar zu. Die Erfüllung ihrer Ansprüche übernimmt dann der Treuhänder.
Ausdrücklich nicht zulässig sind nach § 7e Abs. 2 SGB IV:
- bilanzielle Rückstellungen im eigenen Unternehmen
- Patronatserklärungen und Konzernbürgschaften
- Schuldbeitritte zwischen verbundenen Unternehmen
- Einstandspflichten innerhalb eines Konzernverbunds
Der Grund ist einleuchtend: Alle diese Varianten versagen genau dann, wenn sie gebraucht werden, weil im Konzernverbund die Insolvenz meist mehrere Gesellschaften gleichzeitig erfasst. Insbesondere Patronatserklärungen bieten den Beschäftigten keinen durchsetzbaren Anspruch.
Was passiert, wenn die Sicherung fehlt
Hier wird es für Arbeitgeber unangenehm, denn das Gesetz kennt eine Eskalationskette.
- Prüfung durch die Rentenversicherung. Im Rahmen der turnusmäßigen Betriebsprüfung kontrolliert die Deutsche Rentenversicherung, ob ein wirksamer Insolvenzschutz besteht.
- Aufforderung mit Frist. Fehlt er, fordert der Prüfer schriftlich auf, die Sicherung binnen zwei Monaten nachzuweisen.
- Information der Beschäftigten. Bleibt die Aufforderung innerhalb dieser Monate erfolglos, werden die betroffenen Arbeitnehmer unterrichtet.
- Kündigungsrecht und Auflösung. Danach können die Beschäftigten die Wertguthabenvereinbarung kündigen. Das Guthaben wird aufgelöst und sofort ausgezahlt.
- Haftung. Der Arbeitgeber haftet gegenüber den Beschäftigten für Schäden, die aus dem fehlenden Insolvenzschutz entstehen. Bei Kapitalgesellschaften haften die Geschäftsführer unter Umständen persönlich.
Die Auflösung ist dabei doppelt teuer. Die aufgelaufenen Einzahlungen werden auf einen Schlag lohnsteuer- und sozialversicherungspflichtig. Das erhöht die Steuer der Beschäftigten deutlich und lässt beim Unternehmen der Gesamtsozialversicherungsbeitrag auf einmal fällig werden. Wer die Grundzüge solcher gesetzlichen Pflichten kennt, erkennt das Muster aus anderen Bereichen wieder, etwa im Versicherungsvertragsgesetz als Rahmenwerk.
Steuerliche und sozialversicherungsrechtliche Behandlung
Die steuerliche Behandlung ist der eigentliche Grund, warum Zeitwertkonten für Beschäftigte attraktiv sind.
Während der Ansparphase bleibt das eingezahlte Entgelt steuer- und beitragsfrei. Es fallen also weder Lohnsteuer noch Arbeitgeberanteile zur Sozialversicherung an. Erst wenn das angesparte Guthaben in der Freistellung ausgezahlt wird, wird es fällig und nach dem sogenannten Zuflussprinzip versteuert. Die rechtliche Grundlage für die Beitragsberechnung steht in § 23b Abs. 1 SGB IV.
Der Vorteil liegt im Zeitpunkt: Wer während der Freistellung ein geringeres Einkommen hat, etwa im vorgezogenen Ruhestand, zahlt auf die im Konto enthaltenen Beträge oft einen niedrigeren Steuersatz als in der aktiven Zeit.
Zwei Punkte sind dabei wichtig:
- Störfall. Wird das Wertguthaben nicht bestimmungsgemäß verwendet, etwa bei Kündigung ohne Übertragung, tritt ein Störfall ein. Dann wird der gesamte Betrag auf einmal verbeitragt, was den Vorteil weitgehend aufhebt.
- Erfüllung der Ansprüche. Der Arbeitgeber schuldet die Erfüllung gegenüber dem Arbeitnehmer auch dann, wenn die Kapitalanlage schlechter gelaufen ist als erwartet. Er haftet für den Werterhalt der Einzahlungen.
Was Arbeitgeber in der Praxis beachten sollten
Diese Punkte entscheiden darüber, ob ein Zeitwertkonto rechtssicher läuft:
- Schriftform. Die Vereinbarung über das Wertguthaben gehört schriftlich geschlossen, inklusive Regelungen zum Insolvenzschutz.
- Informationspflicht. Mitarbeiter müssen mindestens einmal jährlich in Textform über die Höhe ihres Wertguthabens und die Art der Sicherung informiert werden.
- Anlagevorschriften. Das Guthaben darf nur zu maximal 20 % in Aktien angelegt werden, und der Werterhalt der eingezahlten Beträge muss garantiert sein.
- Portabilität. Bei einem Wechsel ist die Übertragung des Wertguthabens auf den neuen Arbeitgeber oder auf die Deutsche Rentenversicherung Bund möglich.
- Laufende Dokumentation. Treuhandverträge, Nachweise und Depotauszüge gehören in die Unterlagen für die Betriebsprüfung. Ohne Nachweis gilt die Sicherung im Zweifel als nicht erbracht.
- Kosten einplanen. Treuhand und Verwaltung kosten je nach Anbieter 0,3 bis 1 % des Guthabens pro Jahr.
Bei der Altersteilzeit gilt eine Besonderheit. Dort schreibt § 8a Altersteilzeitgesetz den Insolvenzschutz bereits ab dem ersten Euro vor, ohne Bagatellgrenze und ohne Wartezeit. Die Altersteilzeit im Blockmodell ist damit strenger geschützt als ein gewöhnliches Zeitwertkonto, weil in der Freistellungsphase der Altersteilzeit regelmäßig hohe Beträge im Raum stehen.
Für die Altersteilzeit gelten zusätzliche Regelungen: Der Nachweis über die Sicherung ist den Beschäftigten bereits zu Beginn der Altersteilzeit schriftlich vorzulegen, und bei fehlendem Nachweis haften Geschäftsführer persönlich. Diese Möglichkeit, die Beschäftigung schrittweise zu beenden, ist insbesondere in Tarifverträgen häufig geregelt.
Die Sicht der Beschäftigten
Arbeitnehmer sollten vor dem Einstieg in ein Zeitwertkonto drei Fragen stellen:
Wer ist der Treuhänder und wie ist das Wertguthaben konkret gesichert? Ein Blick in die jährliche Information sollte Name des Sicherungsträgers und Sicherungsform nennen. Steht dort nur eine Rückstellung in der Bilanz, ist die Vereinbarung angreifbar.
Was passiert bei einem Arbeitgeberwechsel? Die Übertragung des Wertguthabens auf die Rentenversicherung Bund ist kostenfrei möglich und oft die sicherste Variante. Diese Möglichkeit besteht unabhängig davon, wie viel bereits angespart wurde.
Wie wirkt sich die Freistellung auf die Sozialversicherung aus? Während der Freistellung bleibt das Beschäftigungsverhältnis rechtlich bestehen, es werden weiter Beiträge gezahlt, und der Anspruch auf Kranken- und Rentenversicherung läuft weiter. Wo die gesetzliche Absicherung dagegen endet, zeigt der Vergleich von Krankentagegeld und Krankengeld.
Kurz zusammengefasst
Die Insolvenzsicherung ist keine freiwillige Zusatzleistung, sondern gesetzliche Pflicht für jeden Arbeitgeber mit Zeitwertkonten. Zulässig sind Treuhand-, Versicherungs- und Verpfändungsmodelle, um das Wertguthaben zu sichern. Unzulässig sind grundsätzlich alle Lösungen innerhalb des eigenen Unternehmens oder Konzerns. Die Deutsche Rentenversicherung prüft die Umsetzung bei jeder Betriebsprüfung, und bei Versäumnissen droht die Auflösung aller Konten samt Steuerlast. Wer ein Zeitwertkonto einführt, sollte die Sicherung deshalb von Beginn an mitplanen und nicht nachträglich reparieren. Das gilt ähnlich wie bei anderen arbeitsrechtlichen Weichenstellungen, etwa beim Zusammenspiel von Abfindung und Arbeitslosengeld.
Redaktion & Aktualität
Zuletzt aktualisiert am 08.10.2026 · Betreiber: Finanzriese GmbH · Impressum & Zulassung