Baufinanzierung absichern: welche Policen sinnvoll sind
Eintrag · Glossar
Kurz erklärt
Baufinanzierung absichern: Welche Policen wirklich sinnvoll sind, welche Sie verhandeln sollten und warum wir von der Restschuldversicherung meist abraten.
Wer ein Haus kauft, unterschreibt neben dem Kreditvertrag oft gleich ein ganzes Paket an Policen. Bank und Vermittler legen sie gern im Vorbeigehen mit auf den Tisch, und viele Käufer haken sie ab, ohne das Kleingedruckte zu lesen. Bevor die erste Police überhaupt zur Debatte steht, klären die meisten Bauherren erst einmal die Finanzierung. Bei der Vorbereitung findet man laut dem Ratgeber von Baufinanzierung-Vergleich auch handfeste Hinweise, wie man das Gespräch mit der Bank vorbereitet. Genau an dieser Schnittstelle zwischen Kredit und Absicherung setzt dieser Ratgeber an.
Vier Versicherungen tauchen im Umfeld einer Baufinanzierung immer wieder auf: die Wohngebäudeversicherung, die Risikolebensversicherung, die Berufsunfähigkeitsversicherung und die Restschuldversicherung. Nicht jede davon ist ihr Geld wert. Hier steht, welche Police wir für sinnvoll halten, welche man verhandeln sollte und bei welcher wir eher abraten.
Woran sich die Einschätzung orientiert
Wir bewerten hier die Produktarten selbst und keine einzelnen Tarife. Entscheidend ist, wie gut eine Police zu einem laufenden Immobilienkredit passt. Vier Fragen helfen dabei, und Sie können sie bei jedem Angebot selbst stellen: Wie groß ist die Schutzlücke, die die Police tatsächlich schließt? Stehen Beitrag und Leistung in einem fairen Verhältnis? Sind die Bedingungen verständlich, auch bei den Ausschlüssen? Und lässt sich der Vertrag anpassen, wenn sich Einkommen oder Familie ändern?
Ein wichtiger Hinweis vorweg: Manche dieser Policen sind vertraglich an den Kredit gekoppelt, andere nicht. Diese Kopplung entscheidet mit darüber, wie viel Verhandlungsspielraum am Ende bleibt.
Bedingungen, Beiträge und Leistungen der Policen lohnt es sich vor der Unterschrift nebeneinanderzulegen.
Wohngebäudeversicherung: der unverzichtbare Basisschutz
Kein Baustein ist so eindeutig wie dieser. Die meisten Banken machen die Wohngebäudeversicherung sogar zur Bedingung für die Kreditauszahlung, und das aus gutem Grund: Sie ersetzt Schäden an der Bausubstanz durch Feuer, Sturm, Hagel und Leitungswasser. Brennt das Haus ab, während der Kredit noch läuft, steht ohne diesen Schutz die Existenz auf dem Spiel.
Dass die Gefahr real ist, zeigt die Statistik. Nach Daten des Gesamtverbands der Versicherer verursacht Leitungswasser den höchsten Schadenaufwand in der Wohngebäudeversicherung, noch vor Sturm und Feuer. Ein geplatztes Rohr hinter der Wand richtet oft still und über Wochen einen Schaden an, der in die Zehntausende geht.
Zwei Punkte sollten Käufer trotzdem prüfen. Erstens die Elementarschadendeckung für Überschwemmung und Starkregen, die längst kein Luxus mehr ist. Zweitens die Frage, ob im Vertrag ein Verzicht auf die Einrede der groben Fahrlässigkeit steht. Ohne diese Klausel kann der Versicherer die Leistung kürzen, wenn dem Eigentümer ein grober Fehler nachgewiesen wird, etwa eine im Winter nicht abgestellte Wasserzufuhr im leerstehenden Haus.
Unsere Einschätzung: sinnvoll und in der Praxis ohnehin Pflicht.
Risikolebensversicherung: wichtig für Familien
Stirbt einer der Kreditnehmer, läuft die Rate trotzdem weiter. Für den hinterbliebenen Partner wird die Immobilie dann schnell zur Last, die er allein nicht tragen kann. Hier setzt die Risikolebensversicherung an: Sie zahlt im Todesfall eine vorher festgelegte Summe, mit der sich die Restschuld tilgen lässt.
Ihr Vorteil liegt im Preis. Weil sie nur den Todesfall abdeckt und kein Kapital anspart, sind die Beiträge im Vergleich zu anderen Personenversicherungen niedrig, vor allem bei frühem Abschluss und guter Gesundheit. Sinnvoll ist eine fallende Versicherungssumme, die parallel zur schrumpfenden Restschuld abnimmt. So zahlt man nicht für Schutz, den man gar nicht mehr braucht. Bei der passenden Deckungssumme orientiert man sich am besten an der Höhe des Kredits plus einem Puffer für die Familie.
Unsere Einschätzung: sinnvoll, sobald jemand von dem Einkommen abhängt.
Berufsunfähigkeitsversicherung: die unterschätzte Police
Für viele Kreditnehmer ist der Verlust der Arbeitskraft das größere Risiko als der Tod. Wer aus gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, verliert sein Einkommen, die Kreditrate aber bleibt. Die Berufsunfähigkeitsversicherung zahlt in diesem Fall eine monatliche Rente und hält die Finanzierung am Laufen.
Inhaltlich deckt sie damit genau die Lücke ab, an der viele Finanzierungen scheitern. Der Haken liegt beim Abschluss. Die Gesundheitsprüfung ist streng, Vorerkrankungen führen zu Zuschlägen, Ausschlüssen oder Ablehnungen, und die Beiträge liegen spürbar über denen einer reinen Risikolebensversicherung. Trotzdem gehört sie für jeden erwerbstätigen Kreditnehmer auf die Liste. Achten Sie auf eine saubere Definition der Berufsunfähigkeit und darauf, dass der Versicherer auf die abstrakte Verweisung verzichtet. Sonst kann er Sie auf einen anderen Beruf verweisen, den Sie theoretisch noch ausüben könnten.
Unsere Einschätzung: sinnvoll, wenn die Gesundheitsprüfung es zulässt.
Restschuldversicherung: aus unserer Sicht meist verzichtbar
Die Restschuldversicherung wird oft direkt beim Kreditabschluss mitverkauft. Sie verspricht, bei Tod, Arbeitsunfähigkeit oder Arbeitslosigkeit die Raten zu übernehmen. Das klingt beruhigend, hält im Ernstfall aber häufig weniger, als der Name vermuten lässt.
Die Verbraucherzentrale kommt zu einem deutlichen Urteil und warnt, dass Restschuldversicherungen teuer sind und nur wenig leisten. Das Problem liegt in den Ausschlüssen: Wartezeiten und Karenzklauseln sorgen dafür, dass im Ernstfall oft gar nichts fließt. Dazu kommen Provisionen, die den Kredit insgesamt verteuern. Der Gesetzgeber hat sie mit § 50a VAG auf höchstens 2,5 Prozent des abgesicherten Darlehensbetrags begrenzt. Bei 300.000 Euro Darlehen sind das trotzdem bis zu 7.500 Euro. Wie sich solche an den Kredit gekoppelten Produkte rechnen, haben wir in unserem Überblick zu Kreditversicherungen und ihren Fallstricken ausführlich zerlegt. Risikolebens- und Berufsunfähigkeitsversicherung decken dieselben Risiken meist günstiger und zuverlässiger ab.
Unsere Einschätzung: eher verzichtbar, die Alternativen sind meist besser.
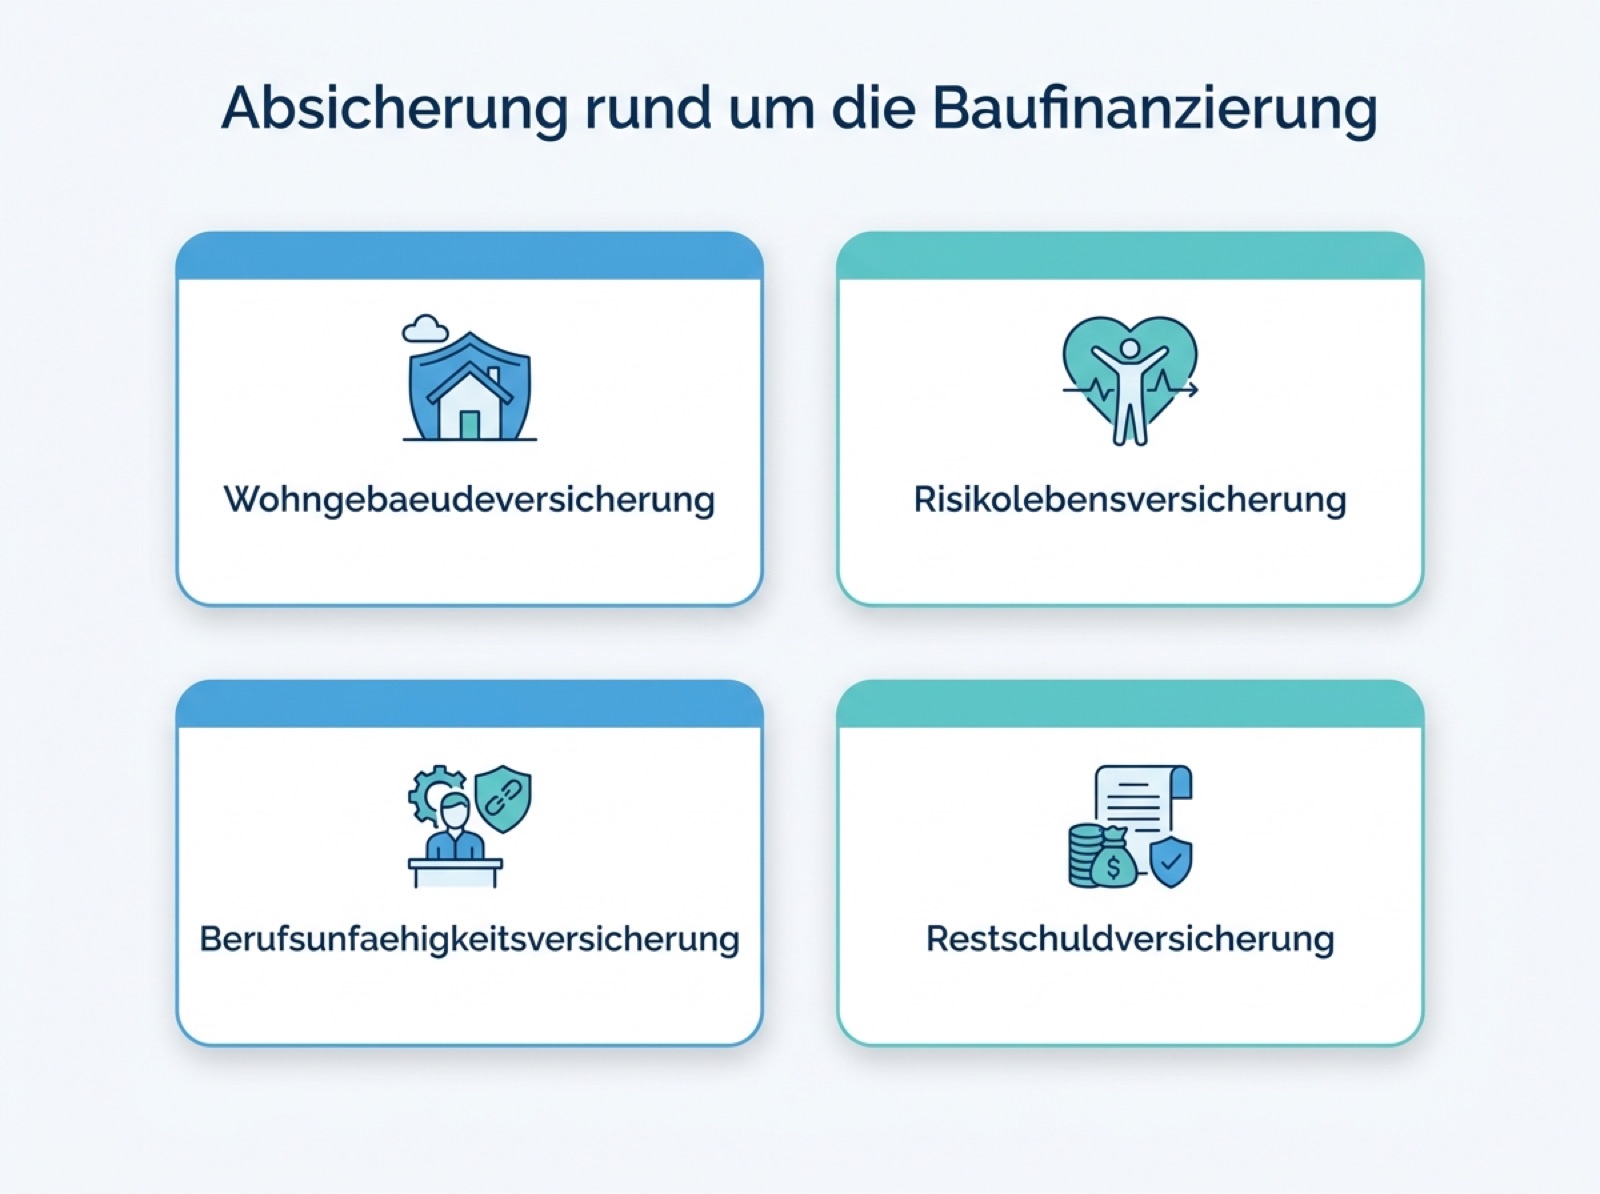
Vier Policen im Vergleich – nicht jede gehört zwingend zur Finanzierung.
Reihenfolge und Timing entscheiden mit
Ein Punkt hat mit der einzelnen Police wenig zu tun und ist trotzdem viel Geld wert: der richtige Zeitpunkt. Wer die Risikolebens- und die Berufsunfähigkeitsversicherung schon vor dem Notartermin klärt, verhandelt aus einer besseren Position. Beide Policen setzen eine Gesundheitsprüfung voraus, und die fällt umso günstiger aus, je jünger man beim Antrag ist. Wer erst nach dem Einzug daran denkt, riskiert Zuschläge oder im schlimmsten Fall eine Ablehnung.
Auch die Reihenfolge lohnt einen Gedanken. Die Wohngebäudeversicherung braucht die Bank ohnehin, also gehört sie zuerst geklärt. Danach folgt die Frage, wer die Rate im Ernstfall trägt. Hier ist die Kombination aus Risikoleben und Berufsunfähigkeit aus unserer Sicht fast immer die stärkere Antwort als eine teure Restschuldpolice. Ein kurzer Termin mit einem unabhängigen Berater, bei dem alle Verträge nebeneinanderliegen, verhindert doppelte Absicherung und teure Lücken. Diese halbe Stunde spart über die Jahre oft mehr als jede einzelne Beitragssenkung.
Die Einschätzung auf einen Blick
- Wohngebäudeversicherung, sinnvoll: Pflichtbaustein, den fast jede Bank verlangt. Auf Elementarschutz und den Verzicht auf grobe Fahrlässigkeit achten.
- Risikolebensversicherung, sinnvoll: Günstiger Schutz für Familien, am besten mit fallender Summe.
- Berufsunfähigkeitsversicherung, sinnvoll mit Hürden: Deckt die größte Einkommenslücke, ist aber teurer und hat eine strenge Gesundheitsprüfung.
- Restschuldversicherung, eher verzichtbar: Teuer und lückenhaft. Die Alternativen sind fast immer besser.
Als Eigentümer lohnt es sich, über den Kredit hinauszudenken. Auch eine solide Haus- und Grundbesitzerhaftpflicht gehört ins Paket, sobald man Eigentümer ist, denn für Schäden, die vom eigenen Grundstück ausgehen, haftet man persönlich. Dieser Überblick ersetzt keine individuelle Versicherungsberatung. Welche Summen und Bausteine zu Ihrem Kredit passen, hängt von Einkommen, Familie und Gesundheit ab.
Häufige Fragen
Welche Versicherung ist bei einer Baufinanzierung Pflicht?
Gesetzlich vorgeschrieben ist keine, doch nahezu jede Bank verlangt vor der Kreditauszahlung eine Wohngebäudeversicherung. Sie schützt die Immobilie, die der Bank als Sicherheit dient. Ohne diesen Nachweis wird der Kredit in der Regel nicht ausgezahlt.
Lohnt sich eine Restschuldversicherung zur Baufinanzierung?
In den meisten Fällen nicht. Sie ist teuer, enthält viele Ausschlüsse und verteuert den Kredit. Eine Risikolebensversicherung, gegebenenfalls kombiniert mit einer Berufsunfähigkeitsversicherung, deckt die gleichen Risiken meist günstiger und zuverlässiger ab.
Wie hoch sollte die Risikolebensversicherung sein?
Als Faustregel dient die Höhe der Restschuld zum Zeitpunkt des Abschlusses, ergänzt um einen Puffer für die Familie. Eine fallende Versicherungssumme passt sich der sinkenden Restschuld an und hält den Beitrag niedrig.
Kann ich Versicherungen unabhängig von der Bank abschließen?
Ja. Außer der Wohngebäudeversicherung, deren Nachweis die Bank verlangt, sind Sie bei der Wahl des Anbieters frei. Von der Bank direkt mitverkaufte Policen sind selten die günstigsten, ein eigener Vergleich lohnt sich fast immer.
{„@context“: „https://schema.org“, „@type“: „FAQPage“, „mainEntity“: [{„@type“: „Question“, „name“: „Welche Versicherung ist bei einer Baufinanzierung Pflicht?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Gesetzlich vorgeschrieben ist keine, doch nahezu jede Bank verlangt vor der Kreditauszahlung eine Wohngebäudeversicherung. Sie schützt die Immobilie, die der Bank als Sicherheit dient. Ohne diesen Nachweis wird der Kredit in der Regel nicht ausgezahlt.“}}, {„@type“: „Question“, „name“: „Lohnt sich eine Restschuldversicherung zur Baufinanzierung?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „In den meisten Fällen nicht. Sie ist teuer, enthält viele Ausschlüsse und verteuert den Kredit. Eine Risikolebensversicherung, gegebenenfalls kombiniert mit einer Berufsunfähigkeitsversicherung, deckt die gleichen Risiken meist günstiger und zuverlässiger ab.“}}, {„@type“: „Question“, „name“: „Wie hoch sollte die Risikolebensversicherung sein?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Als Faustregel dient die Höhe der Restschuld zum Zeitpunkt des Abschlusses, ergänzt um einen Puffer für die Familie. Eine fallende Versicherungssumme passt sich der sinkenden Restschuld an und hält den Beitrag niedrig.“}}, {„@type“: „Question“, „name“: „Kann ich Versicherungen unabhängig von der Bank abschließen?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Ja. Außer der Wohngebäudeversicherung, deren Nachweis die Bank verlangt, sind Sie bei der Wahl des Anbieters frei. Von der Bank direkt mitverkaufte Policen sind selten die günstigsten, ein eigener Vergleich lohnt sich fast immer.“}}]}
Redaktion & Aktualität
Zuletzt aktualisiert am 01.11.2026 · Betreiber: Finanzriese GmbH · Impressum & Zulassung