Terrassendach richtig versichern: Profi-Checkliste
Eintrag · Glossar
Kurz erklärt
Ein Terrassendach verändert Ihr Gebäude und den Versicherungsschutz. Die Profi-Checkliste zeigt, worauf Sie bei Genehmigung, Statik und Police achten sollten.
Ein Terrassendach wirkt auf den ersten Blick wie eine reine Wohlfühl-Entscheidung. Endlich draußen sitzen, auch wenn es nieselt, die Terrasse ein paar Monate länger nutzen. Die meisten planen deshalb nach Optik und Preis. Fachleute schauen genauer hin, und zwar auf Dinge, die man dem fertigen Dach später nicht mehr ansieht.
Denn ein Terrassendach ist kein Möbelstück, das man einfach hinstellt. Es wird fest mit dem Haus verbunden, trägt im Winter Schneelast und hält im Herbst dem Sturm stand. Damit verändert es das Gebäude, und alles, was das Gebäude verändert, berührt früher oder später den Versicherungsschutz. Wer diesen Zusammenhang von Anfang an mitdenkt, spart sich im Schadenfall viel Ärger.
Profis arbeiten deshalb eine feste Reihenfolge ab: erst das Baurecht, dann die Statik, dann die Montage, und parallel dazu die Frage, wer im Ernstfall zahlt. Die folgende Checkliste ist genau nach diesem Muster aufgebaut und führt Sie durch alle Punkte, die ein erfahrener Planer abhakt, bevor er die erste Schraube setzt. Jeder Punkt hat eine bauliche und eine versicherungstechnische Seite.
Damit die bauliche Seite von Anfang an solide steht, lohnt der Blick auf einen spezialisierten Anbieter. Wer Material, Maße und Genehmigungsfragen in Ruhe durchspielen möchte, findet bei terrassenüberdachung.org eine Übersicht zu Aluminium-, Glas- und Holzkonstruktionen samt Planungshilfen. Die versicherungsrechtliche Seite ergänzt diese Vorarbeit, damit am Ende beides zusammenpasst.
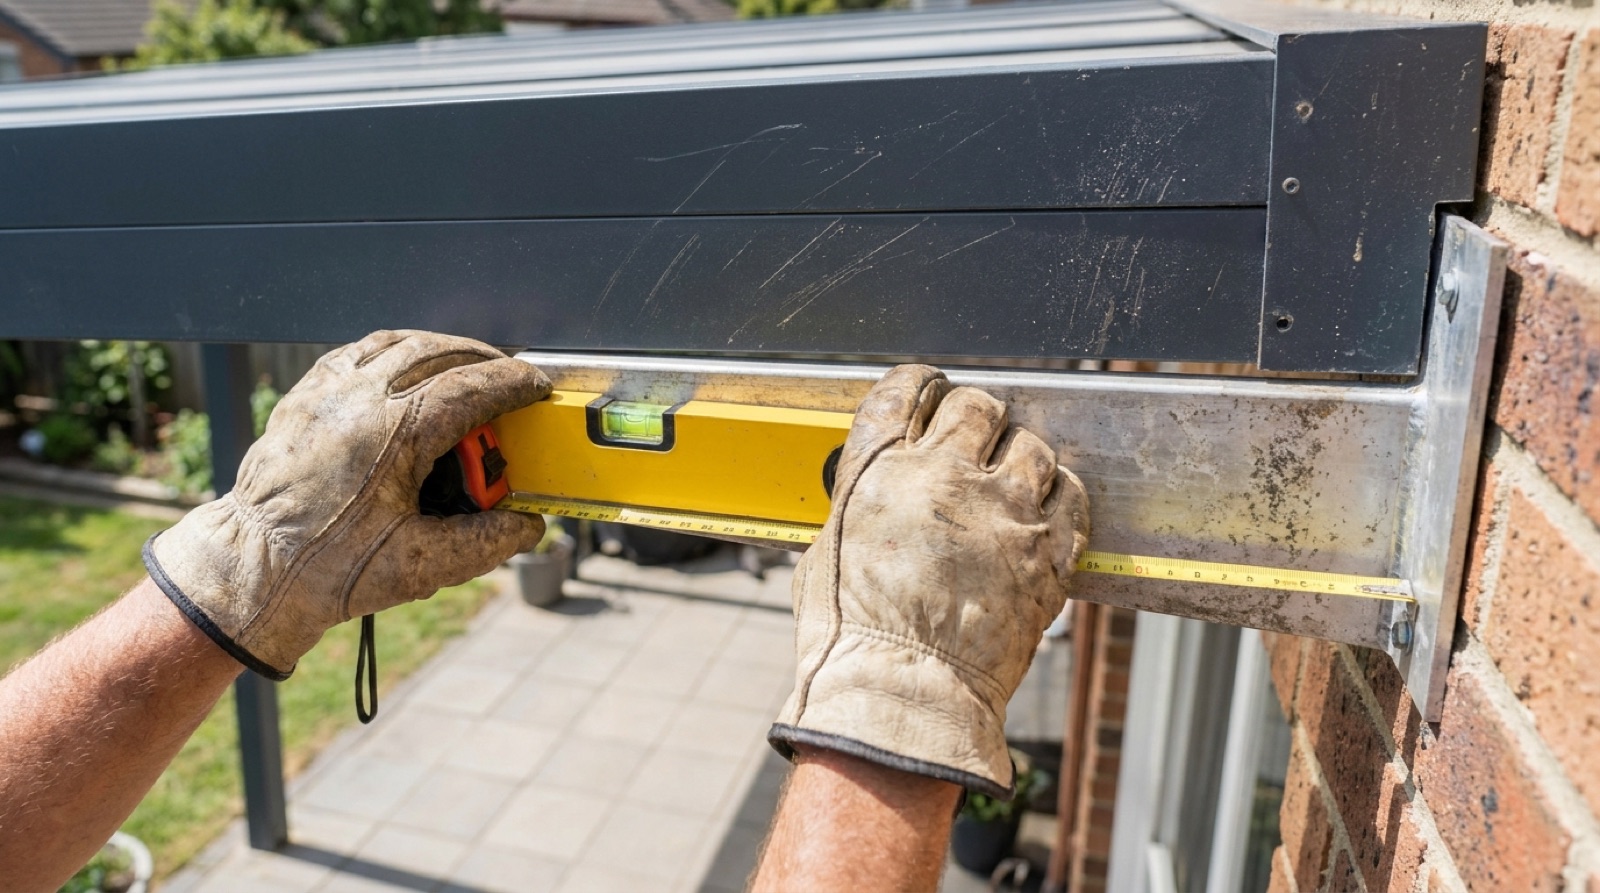
Ein Profi kontrolliert die Verankerung: Wie das Dach am Haus befestigt ist, entscheidet später auch über den Versicherungsschutz.
1. Baugenehmigung zuerst klären
Bevor irgendetwas geliefert wird, steht die Frage nach der Genehmigung. Die Regeln sind Ländersache und unterscheiden sich stark. In manchen Bundesländern sind kleine Dächer bis zu einer bestimmten Fläche und Tiefe verfahrensfrei, in anderen wird es ab der ersten Schraube heikel. Grenzabstände zum Nachbarn spielen fast überall mit hinein.
Das ist keine bloße Formalie. Wird ein genehmigungspflichtiges Dach ohne Genehmigung errichtet, steht es rechtlich auf wackligen Beinen, und im Streitfall kann das auch den Versicherungsschutz berühren. Ein kurzer Anruf beim örtlichen Bauamt schafft Klarheit, bevor Geld fließt.
2. Statik, Schneelast und Windsog nicht unterschätzen
Ein Terrassendach muss zwei Kräfte aushalten, die man im Sommer gern vergisst: das Gewicht des Schnees von oben und den Sog des Windes von unten. Beide hängen vom Standort ab. Deutschland ist in Schneelastzonen eingeteilt, und ein Dach im Alpenvorland muss ganz andere Lasten tragen als eines in der norddeutschen Tiefebene.
Profis rechnen das nicht über den Daumen, sondern nach Norm. Ein zu schwach dimensioniertes Dach, das unter normaler Schneelast einbricht, ist kein Elementarschaden, sondern ein Konstruktionsfehler. Und Konstruktionsfehler zahlt keine Police. Deshalb gehört die Statik in die Planung, nicht erst in die Reparatur.
3. Fachgerechte Montage und Verankerung
Wie das Dach am Haus hängt, entscheidet über seine Lebensdauer. Die Verankerung in der Wand, die richtigen Dübel für den Untergrund, die saubere Abdichtung zur Fassade: Hier trennt sich saubere Arbeit von späteren Wasserschäden. Ein undichter Anschluss lässt Feuchtigkeit in die Wand, und die Folgeschäden sind oft teurer als das Dach selbst.
Wer selbst baut, spart Montagekosten, übernimmt aber auch die Verantwortung. Löst sich ein Bauteil und trifft eine Person, wird schnell die Frage nach grober Fahrlässigkeit gestellt. Eine dokumentierte Fachmontage steht im Zweifel deutlich besser da als ein Wochenendprojekt ohne Nachweise.
4. Den Versicherer aktiv informieren
Das ist der Schritt, den fast alle vergessen. Eine fest montierte Terrassenüberdachung wird in vielen Tarifen Teil des versicherten Gebäudes und fällt damit unter die Wohngebäudeversicherung. Automatisch ist das aber nicht. Bauliche Erweiterungen können eine sogenannte Gefahrerhöhung darstellen, die man nach dem Versicherungsvertragsgesetz anzeigen muss.
Ein kurzes Schreiben an den Versicherer klärt zwei Dinge auf einmal: ob das Dach mitversichert ist und ob die Deckungssumme noch zum jetzigen Wert des Gebäudes passt. Nach der Verbraucherzentrale gehört eine Wohngebäudeversicherung für Hausbesitzer ohnehin zur Grundausstattung, und sie ist nur so viel wert, wie sie den tatsächlichen Bestand abbildet. Details dazu erklärt die Verbraucherzentrale verständlich.
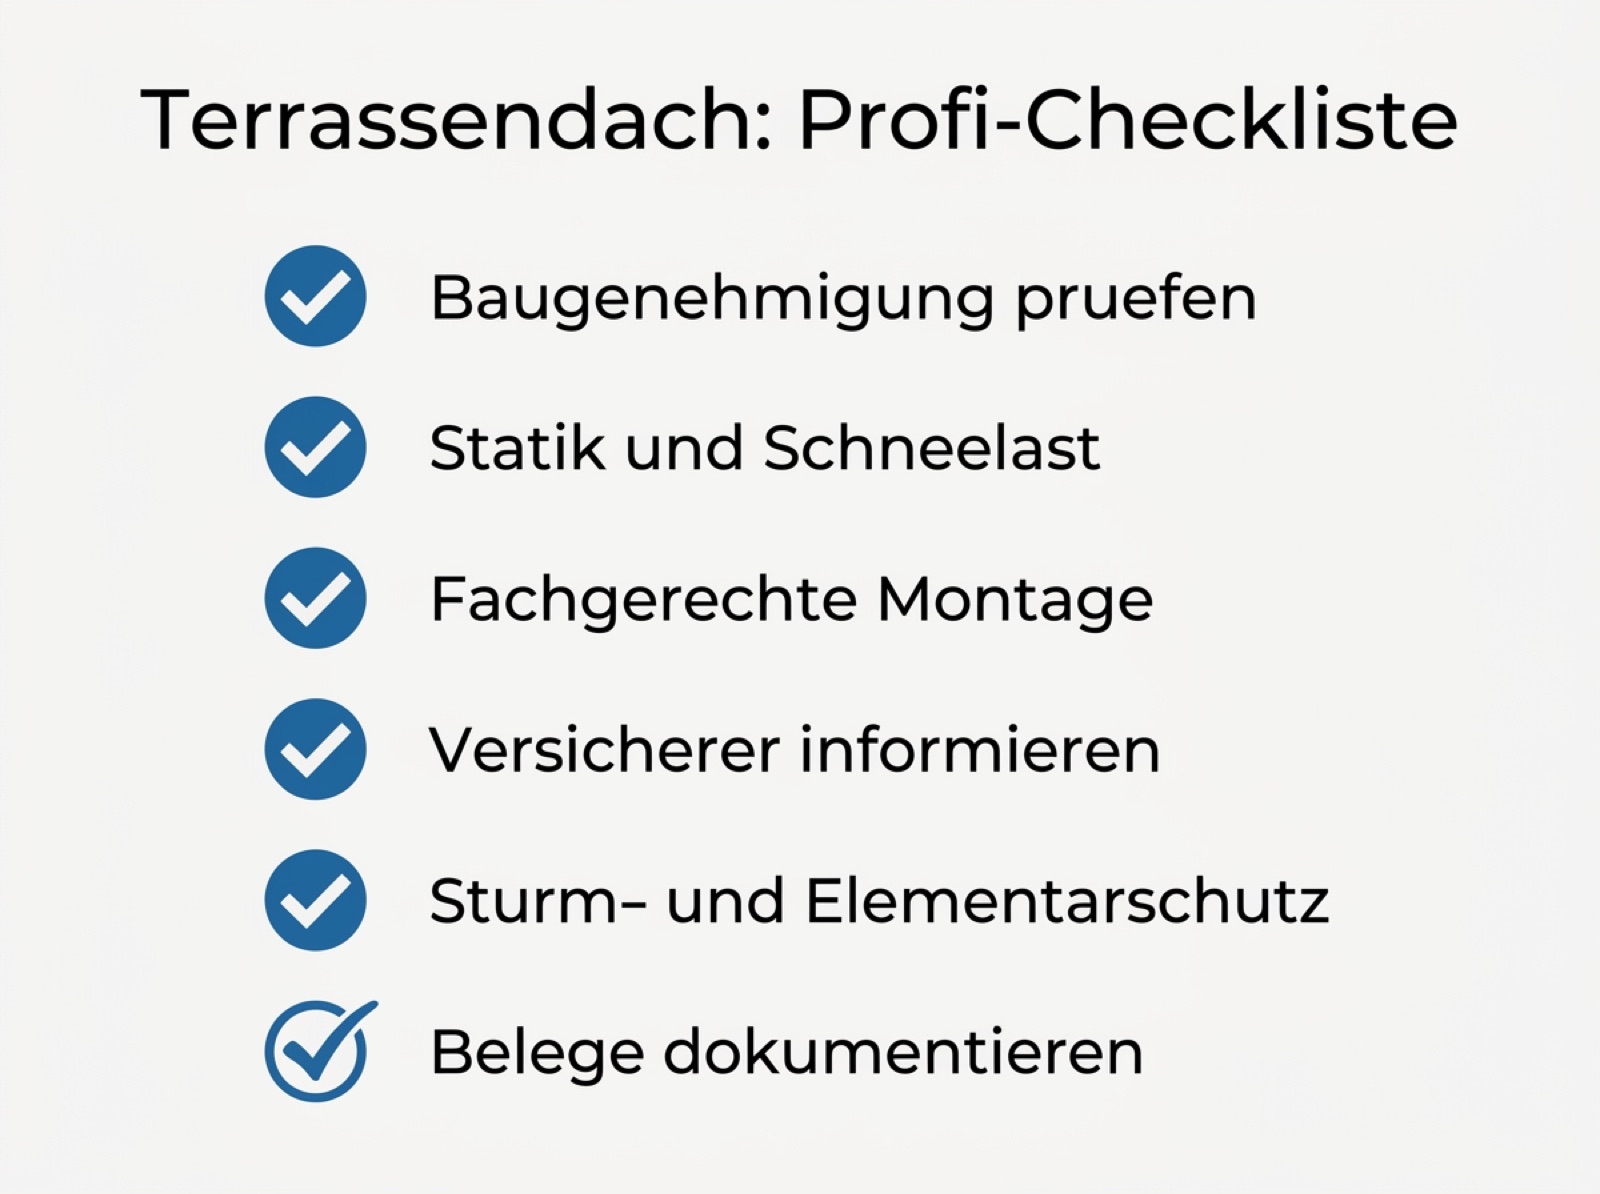
Die sechs Kernpunkte auf einen Blick: von der Genehmigung bis zur Dokumentation im Schadenfall.
5. Sturm- und Elementarschutz prüfen
Ein Terrassendach steht im Freien und ist damit dem Wetter voll ausgesetzt. Die Grunddeckung der Wohngebäudeversicherung greift bei Sturm meist ab Windstärke 8. Was darunter liegt, oder was durch Starkregen, Schneedruck und andere Naturgewalten passiert, fällt in den Bereich der Elementarschäden und ist häufig ein separater Baustein.
Ob dieser Zusatzschutz sinnvoll ist, hängt vom Standort ab. Wie stark einzelne Regionen von Naturgefahren betroffen sind, ordnet der Gesamtverband der Deutschen Versicherungswirtschaft ein. Wer in einer exponierten Lage baut, sollte den erweiterten Naturgefahrenschutz zumindest prüfen, statt ihn stillschweigend auszulassen.
6. Haftung gegenüber Dritten mitdenken
Ein Dach über der Terrasse kann auch anderen gefährlich werden. Löst der Sturm eine Platte und verletzt sie einen Passanten oder beschädigt das Nachbarauto, greift die Verkehrssicherungspflicht des Eigentümers. Hier kommt die Haus- und Grundbesitzerhaftpflicht ins Spiel. Bei selbst genutztem Eigentum ist dieses Risiko oft schon in der Privathaftpflicht enthalten, bei vermieteten Objekten braucht es meist eine eigene Police.
7. Belege sauber dokumentieren
Zum Schluss der Punkt, der im Ernstfall über Erfolg oder Ärger entscheidet. Bewahren Sie Rechnungen, die statische Berechnung, den Montagenachweis und ein paar Fotos vom fertigen Dach auf. Kommt es zum Schaden, muss der Zustand vorher belegbar sein. Fehlt der Nachweis, wird die Regulierung zäh. Wie man sich verhält, wenn die Versicherung nicht zahlt, ist ein eigenes Thema – meist beginnt der Ärger aber mit fehlenden Unterlagen.
Fazit: Bauen und Absichern gehören zusammen
Ein gutes Terrassendach entsteht nicht am Tag der Montage, sondern in der Planung davor. Wer Genehmigung, Statik und fachgerechte Ausführung ernst nimmt, hat die halbe Miete. Die andere Hälfte ist die Absicherung: das Dach dem Versicherer melden, die Deckung prüfen, den Sturm- und Elementarschutz überdenken und alles dokumentieren. Profis behandeln Bauen und Absichern als das, was sie sind – zwei Teile derselben Entscheidung.
Häufige Fragen
Muss ich mein Terrassendach der Versicherung melden?
In der Regel ja. Eine fest mit dem Haus verbundene Überdachung kann eine Gefahrerhöhung darstellen und sollte dem Wohngebäudeversicherer angezeigt werden. So ist geklärt, ob das Dach mitversichert ist und ob die Deckungssumme noch passt.
Ist ein Terrassendach über die Wohngebäudeversicherung abgedeckt?
Oft ja, weil es als Teil des Gebäudes gilt. Automatisch ist das aber nicht, und der Umfang hängt vom Tarif ab. Ein Schaden durch Sturm ist meist ab Windstärke 8 gedeckt, Schneedruck und andere Naturgewalten oft nur über einen zusätzlichen Elementarbaustein.
Brauche ich für eine Terrassenüberdachung eine Baugenehmigung?
Das hängt vom Bundesland sowie von Größe und Lage ab. Manche Länder erlauben kleine Dächer genehmigungsfrei, andere verlangen ab bestimmten Maßen eine Genehmigung. Klären Sie das vor dem Kauf beim örtlichen Bauamt.
Was passiert, wenn das Dach bei Schnee einbricht?
Bricht das Dach unter einer normalen, ortsüblichen Schneelast ein, kann ein Konstruktions- oder Planungsfehler vorliegen, den keine Police abdeckt. Wird die Statik von Anfang an nach den geltenden Schneelastzonen berechnet, ist dieses Risiko deutlich kleiner.
{„@context“: „https://schema.org“, „@type“: „FAQPage“, „mainEntity“: [{„@type“: „Question“, „name“: „Muss ich mein Terrassendach der Versicherung melden?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „In der Regel ja. Eine fest mit dem Haus verbundene Überdachung kann eine Gefahrerhöhung darstellen und sollte dem Wohngebäudeversicherer angezeigt werden. So ist geklärt, ob das Dach mitversichert ist und ob die Deckungssumme noch passt.“}}, {„@type“: „Question“, „name“: „Ist ein Terrassendach über die Wohngebäudeversicherung abgedeckt?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Oft ja, weil es als Teil des Gebäudes gilt. Automatisch ist das aber nicht, und der Umfang hängt vom Tarif ab. Ein Schaden durch Sturm ist meist ab Windstärke 8 gedeckt, Schneedruck und andere Naturgewalten oft nur über einen zusätzlichen Elementarbaustein.“}}, {„@type“: „Question“, „name“: „Brauche ich für eine Terrassenüberdachung eine Baugenehmigung?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Das hängt vom Bundesland sowie von Größe und Lage ab. Manche Länder erlauben kleine Dächer genehmigungsfrei, andere verlangen ab bestimmten Maßen eine Genehmigung. Klären Sie das vor dem Kauf beim örtlichen Bauamt.“}}, {„@type“: „Question“, „name“: „Was passiert, wenn das Dach bei Schnee einbricht?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Bricht das Dach unter einer normalen, ortsüblichen Schneelast ein, kann ein Konstruktions- oder Planungsfehler vorliegen, den keine Police abdeckt. Wird die Statik von Anfang an nach den geltenden Schneelastzonen berechnet, ist dieses Risiko deutlich kleiner.“}}]}
Redaktion & Aktualität
Zuletzt aktualisiert am 25.10.2026 · Betreiber: Finanzriese GmbH · Impressum & Zulassung