Stromanbieter wechseln und dabei Versicherungen prüfen
Eintrag · Glossar
Kurz erklärt
Ein Stromanbieterwechsel ist schnell erledigt. Warum sich danach ein Blick auf Hausrat, Selbstbeteiligung und doppelte Policen lohnt, zeigt ein Beispiel.
Angenommen, ein Paar wohnt seit sieben Jahren in einer Drei-Zimmer-Wohnung und hat den Stromvertrag seit dem Einzug nie angerührt. Der Strom kommt vom örtlichen Grundversorger, die Abschläge werden abgebucht, niemand schaut genauer hin. Dann kommt die Jahresabrechnung mit einer Nachzahlung, und der Ärger über die Summe wird zum Anlass, die Verträge einmal genauer anzusehen. So oder ähnlich beginnt in vielen Haushalten ein Nachmittag, der am Ende mehr bringt als einen günstigeren Stromtarif. Das Beispiel ist frei gewählt und zeigt, wie ein solcher Fixkosten-Check ablaufen kann.
Der erste Schritt liegt nahe: die eigenen Stromtarife vergleichen und prüfen, ob der bisherige Grundversorger überhaupt noch konkurrenzfähig ist. Eine einfache Beispielrechnung zeigt die Größenordnung. Bei einem Jahresverbrauch von 3.200 Kilowattstunden und einem Unterschied im Arbeitspreis von 12 Cent pro Kilowattstunde ergeben sich rund 384 Euro im Jahr. Der Grundpreis kommt bei dieser Rechnung noch dazu und kann den Abstand vergrößern oder verkleinern, deshalb gehört er in jeden Vergleich. Welche Preise in der eigenen Region gelten, zeigt nur ein aktueller Vergleich mit der eigenen Postleitzahl.
Zählerstand, Abrechnung und Vertragsordner zeigen beim Fixkosten-Check mehr als nur den Strompreis.
Der Wechsel selbst ist die kleinere Baustelle
Der technische Aufwand ist gering. Für den Auftrag reichen Zählernummer, Zählerstand und die Vertragsdaten. Im Regelfall kündigt der neue Lieferant den alten Vertrag mit Ihrer Vollmacht; wer keine Frist verpassen will, kann das auch selbst übernehmen. Laut Bundesnetzagentur wird der technische Wechsel des Stromlieferanten seit Juni 2025 binnen 24 Stunden vollzogen, und zwar an jedem Werktag. Die Versorgung ist dabei immer gewährleistet, denn hakt der Wechsel, springt die Ersatzversorgung ein. Die Angst vor dem dunklen Wohnzimmer, die viele vom Wechsel abhält, ist also unbegründet. Eines ändert der schnelle Ablauf allerdings nicht: Vertragliche Laufzeiten bleiben bestehen.
Zwei Punkte empfiehlt auch die Verbraucherzentrale: eine Vertragslaufzeit von einem Jahr und Monatsabschläge, die zum voraussichtlichen Verbrauch passen. Vorauszahlungen und hohe Guthaben sind riskant, denn geht ein Anbieter pleite, ist dieses Geld laut Verbraucherzentrale weg. Bei Tarifen mit Wechselprämie sollten Sie sich darauf einstellen, nach einem Jahr erneut zu wechseln.
Hilfreich ist außerdem, die eigenen Kündigungsrechte zu kennen. In der Grundversorgung lässt sich der Vertrag nach § 20 Abs. 1 StromGVV jederzeit mit einer Frist von zwei Wochen kündigen. Bei Sonderverträgen gilt die vereinbarte Laufzeit, mit einer wichtigen Ausnahme: Ändert der Anbieter einseitig die Preise, muss er Haushaltskunden das mindestens einen Monat vorher mitteilen. Sie dürfen dann nach § 41 Abs. 5 EnWG ohne Frist zum Zeitpunkt der Änderung kündigen. Ist der neue Tarif bestätigt, liegt der Ordner meist noch offen auf dem Tisch.
Der zweite Blick, den kaum jemand macht
An dieser Stelle lohnt es sich weiterzumachen. Wenn die Verträge ohnehin vor Ihnen liegen, blättern Sie einfach weiter. In vielen Haushalten liegt die letzte ernsthafte Durchsicht der Policen Jahre zurück, obwohl sich seitdem einiges verändert hat, etwa durch eine neue Küche oder einen Arbeitsplatz im Homeoffice. Der Kassensturz beim Strom wird so nebenbei zum Kassensturz bei den Versicherungen.
Ein typischer Kandidat ist die Hausratversicherung. Mit den Jahren wird eine Wohnung voller, etwa durch hochwertige Elektronik oder ein neues Fahrrad. Stammt die vereinbarte Deckungssumme noch aus der Anfangszeit, reicht sie bei einem Totalschaden oft nicht mehr, um alles neu zu beschaffen. Eine solche Unterversicherung fällt häufig erst im Schadenfall auf. Liegt die Versicherungssumme erheblich unter dem Versicherungswert, darf der Versicherer die Leistung nach § 75 VVG im selben Verhältnis kürzen. Die Summe an die heutigen Wiederbeschaffungswerte anzupassen, kostet meist nur wenige Euro mehr im Monat. Manche Tarife bieten zudem einen Unterversicherungsverzicht, wenn die Summe pauschal pro Quadratmeter Wohnfläche vereinbart ist.
Ein zweiter Posten, den kaum jemand hinterfragt, ist die Versicherungssteuer. Der Regelsatz liegt nach § 6 VersStG bei 19 Prozent, auch Hausrat- und Wohngebäudeversicherung sind damit belegt, für die Feuerversicherung gelten 22 Prozent. Kranken-, Lebens- und Berufsunfähigkeitsversicherungen sind dagegen nach § 4 VersStG befreit. Wegverhandeln lässt sich die Steuer nicht. Sie zeigt aber, dass ein doppelter Sachvertrag mehr kostet, als die reine Prämie vermuten lässt.
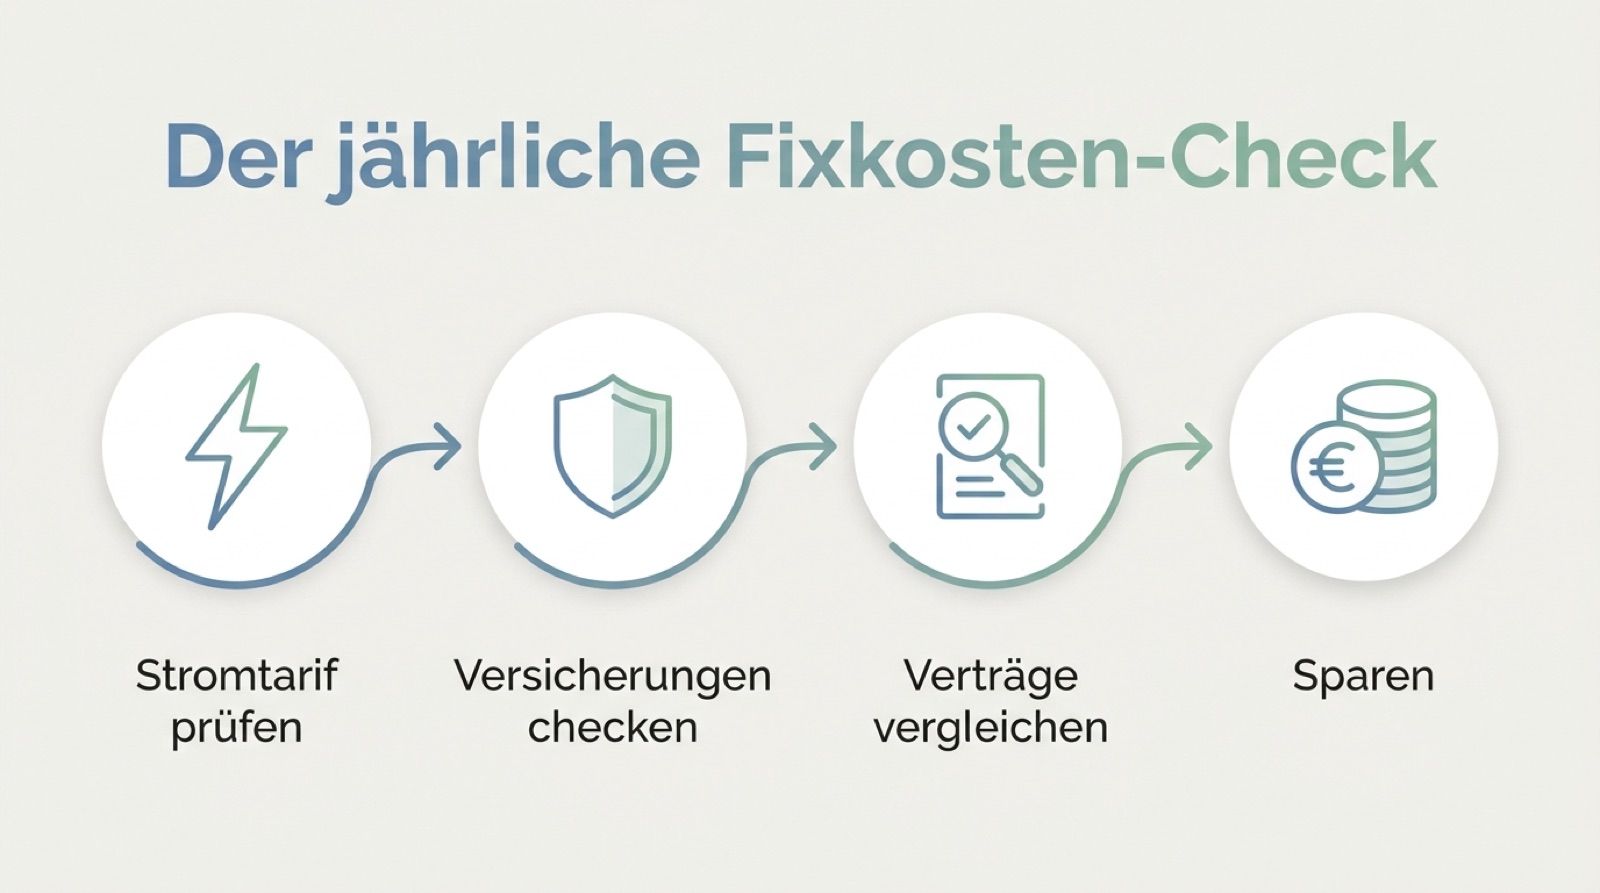
Ein einziger Termin im Jahr: Stromtarif, Versicherungen und Verträge zusammen durchgehen.
Wenn zwei Policen dasselbe absichern
Doppelungen sind häufiger, als man denkt. Ein Beispiel: Über den Arbeitgeber besteht eine Zusatzabsicherung, die in Teilen dasselbe abdeckt wie eine ältere Police aus der Studienzeit, die nie gekündigt wurde. Verträge wachsen mit dem Leben, gekündigt wird dabei selten. Typisch sind auch zwei Privathaftpflichtpolicen nach dem Zusammenziehen, wenn beide Partner ihren Single-Vertrag behalten, obwohl ein Familien- oder Partnertarif genügen würde. Beim Auto stellt sich die Frage neu, sobald der Wagen älter und weniger wert ist. Ob eine Vollkasko noch sinnvoll ist oder eine Haftpflicht mit Teilkasko genügt, gehört genau in so eine Durchsicht.
Ein weiterer Stellhebel steckt in den Bedingungen. Bei vielen Verträgen ist eine Selbstbeteiligung vereinbart, mal höher, mal niedriger, oft ohne dass jemand geprüft hat, ob die Höhe zur eigenen finanziellen Lage passt. Eine höhere Selbstbeteiligung senkt den Beitrag, kann bei einem mittleren Schaden aber unangenehm werden. Rechnen Sie für jede Police durch, welchen Eigenanteil Sie im Ernstfall tatsächlich stemmen könnten, und passen Sie die Verträge erst dann an.
Was der Check bringen kann
Wie viel ein solcher Nachmittag spart, hängt vom Einzelfall ab. Im Beispiel oben bringt allein der Stromwechsel rund 380 Euro im Jahr. Eine gekündigte Doppelversicherung oder eine angepasste Selbstbeteiligung kommen je nach Vertrag hinzu. Mindestens so wichtig ist ein anderer Effekt: Eine realistische Hausratsumme schließt eine Lücke, die im Schadenfall teurer würde als jede Beitragsersparnis.
Am meisten bringt eine feste Gewohnheit. Tragen Sie sich einmal im Jahr einen Termin für den Fixkosten-Check ein und legen Sie Strom, Gas, Internet und Versicherungen an einem Nachmittag nebeneinander. Ein guter Zeitpunkt ist der Eingang der Jahresabrechnung, weil dann der tatsächliche Verbrauch auf dem Tisch liegt. So werden alte Verträge nicht zur teuren Selbstverständlichkeit.
Was sich aus dem Beispiel mitnehmen lässt
Der Wechsel des Stromanbieters ist für sich genommen Routine geworden: ein paar Klicks, ein neuer Abschlag, fertig. Sein Wert liegt oft woanders, denn er ist der Anlass, den Ordner überhaupt aufzuschlagen. Sind die Unterlagen einmal offen, lohnt sich gleich die Frage, ob die Policen noch zum heutigen Leben passen.
Ein Ärgernis wie eine Nachzahlung oder eine Preiserhöhung kann so zum Auslöser werden, einmal alles auf den Prüfstand zu stellen. Zwei Stunden am Küchentisch reichen dafür meist aus. Dieser Beitrag ersetzt keine individuelle Versicherungs- oder Energieberatung; bei konkreten Fragen helfen zum Beispiel die Verbraucherzentralen weiter.
Redaktion & Aktualität
Zuletzt aktualisiert am 28.10.2026 · Betreiber: Finanzriese GmbH · Impressum & Zulassung